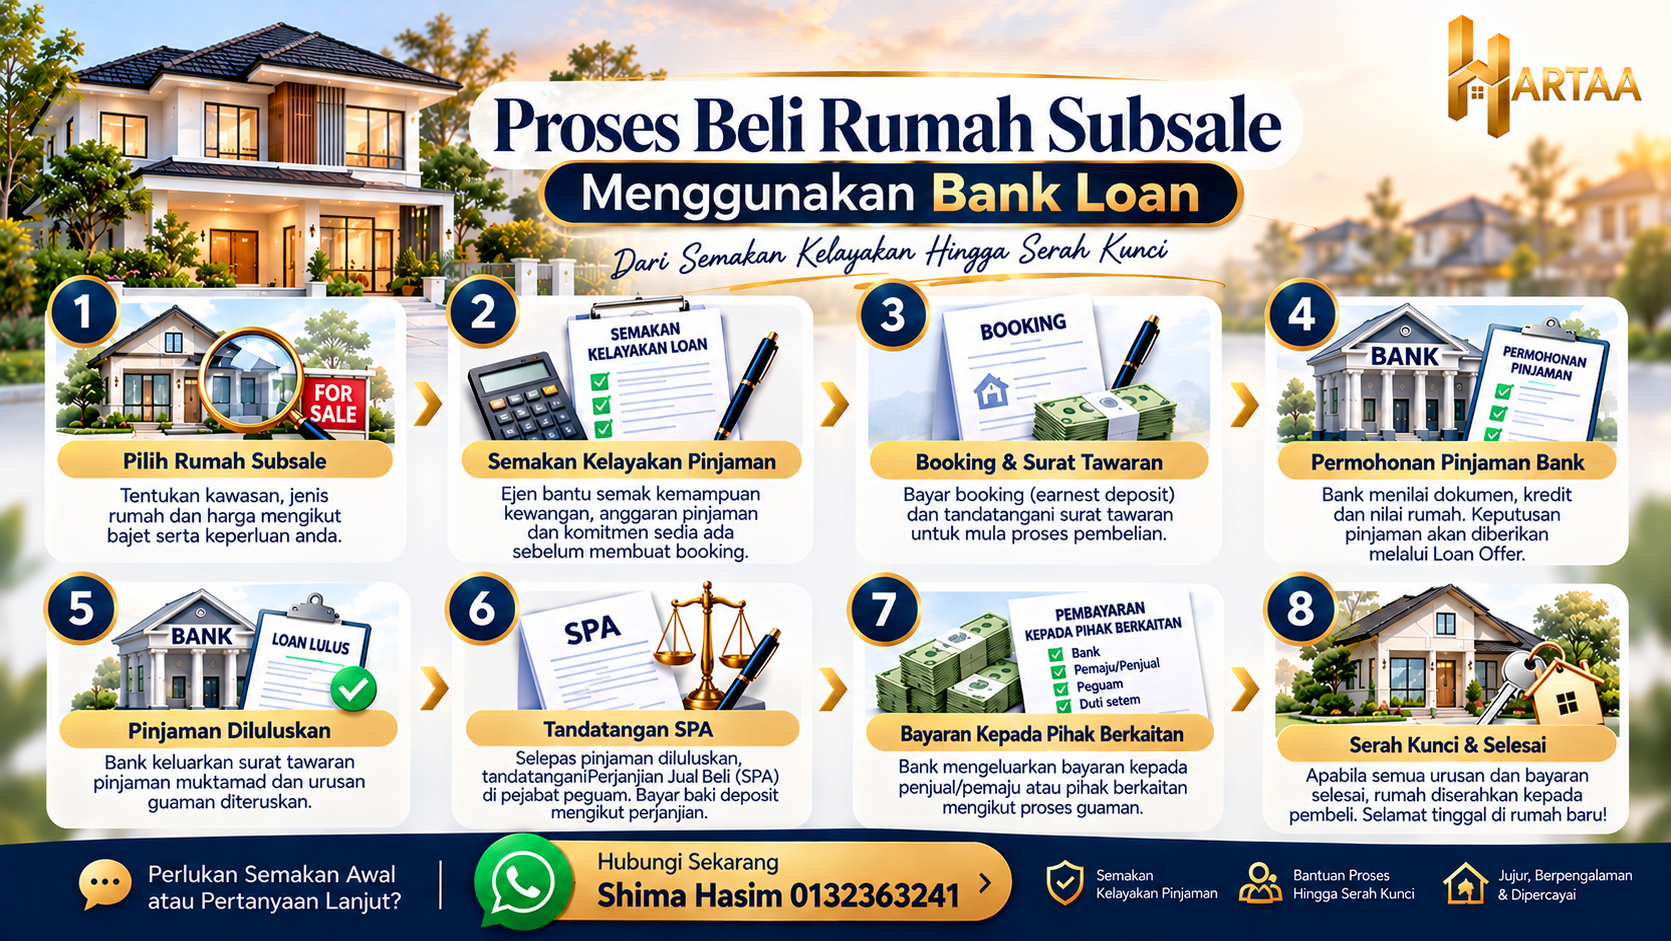
Panduan Beli Rumah Subsale : Bank Loan
Membeli rumah subsale memerlukan perancangan lebih daripada sekadar memilih rumah dan membuat permohonan pinjaman. Pembeli perlu memahami jumlah deposit, kos guaman, duti setem, jadual pembayaran dan baki wang yang perlu disediakan sehingga urusan selesai.
Apakah Rumah Subsale?
Rumah subsale ialah rumah yang dibeli daripada pemilik sedia ada, bukan terus daripada pemaju.
Harga, deposit, tarikh pembayaran baki, barangan yang ditinggalkan dan tarikh penyerahan rumah akan dinyatakan dalam Perjanjian Jual Beli atau Sale and Purchase Agreement (SPA).
Tentukan Bajet Sebenar
Sebelum viewing, pembeli perlu mengetahui:
- Harga maksimum rumah yang mampu dibeli
- Ansuran bulanan yang selesa
- Jumlah deposit yang tersedia
- Komitmen bulanan sedia ada
- Kos guaman dan duti setem
- Simpanan kecemasan selepas pembelian
Elakkan menggunakan semua simpanan untuk deposit sahaja. Pembeli masih memerlukan wang untuk kos transaksi, pindah masuk, pembaikan dan keperluan selepas menerima kunci.
Pembelian Menggunakan Bank Loan
1. Anggaran Ansuran Bulanan
Sebagai panduan perancangan sendiri, cuba pastikan ansuran rumah berada sekitar 30%–35% daripada pendapatan bersih isi rumah.
Bank turut menilai komitmen seperti:
- Pinjaman kereta
- Pinjaman peribadi
- Kad kredit
- PTPTN
- Pembiayaan ASB
- Rumah sedia ada
- Komitmen lain yang direkodkan
Setiap bank mempunyai kaedah pengiraan dan tahap kelayakan yang berbeza.
2. Anggaran Ansuran Mengikut Harga Rumah
Anggaran berikut menggunakan pinjaman 90%, tempoh 35 tahun dan kadar pembiayaan sekitar 4.0%–4.5% setahun sebagai andaian
| Harga rumah | Pinjaman 90% | Anggaran ansuran bulanan |
|---|---|---|
| RM300,000 | RM270,000 | RM1,195–RM1,280 |
| RM320,000 | RM288,000 | RM1,275–RM1,365 |
| RM500,000 | RM450,000 | RM1,990–RM2,130 |
| RM610,000 | RM549,000 | RM2,430–RM2,600 |
| RM700,000 | RM630,000 | RM2,790–RM2,985 |
| RM750,000 | RM675,000 | RM2,990–RM3,195 |
| RM800,000 | RM720,000 | RM3,190–RM3,410 |
| RM850,000 | RM765,000 | RM3,390–RM3,620 |
| RM900,000 | RM810,000 | RM3,585–RM3,835 |
| RM950,000 | RM855,000 | RM3,785–RM4,050 |
| RM1,000,000 | RM900,000 | RM3,980–RM4,260 |
Ini hanyalah anggaran. Ansuran sebenar bergantung pada kadar bank, jumlah pembiayaan, tempoh pinjaman, umur dan profil kewangan pembeli.
3. Bagaimana Bank Menentukan Jumlah Pinjaman?
Kelulusan pinjaman bergantung pada:
- Pendapatan dan kestabilan pekerjaan
- Komitmen bulanan
- Rekod bayaran CCRIS dan laporan kredit berkaitan
- Umur dan tempoh pembiayaan
- Jenis dan keadaan hartanah
- Penilaian hartanah oleh panel penilai bank
- Polisi bank yang dipohon
CCRIS bukan senarai hitam. Ia merupakan rekod maklumat kredit yang membantu institusi kewangan melihat sejarah pembiayaan seseorang.
Pecahan Bayaran Mengikut Peringkat
Peringkat 1: Sebelum Membuat Tawaran
Pembeli perlu menyediakan:
- Bajet harga rumah
- Anggaran kelayakan pinjaman atau bukti dana
- Wang untuk earnest deposit
- Maklumat nama pembeli
- Tempoh yang diperlukan untuk mendapatkan pembiayaan
Pembeli bank loan disarankan membuat semakan kelayakan awal atau agent boleh bantu semakan.
Peringkat 2: Earnest Deposit atau Booking
Earnest deposit lazimnya sekitar 3% daripada harga rumah dan 8% SST menjadi kan 3.24%bergantung pada terma tawaran.
Contoh rumah RM500,000 andaian ambil kira 3%
– Earnest deposit 3%: RM15,000
Bayaran ini biasanya menjadi sebahagian daripada keseluruhan deposit 10%, bukan bayaran tambahan.
Sebelum membuat bayaran:
- Pastikan identiti pemilik dan pihak yang menerima bayaran
- Semak terma sekiranya pinjaman tidak diluluskan
- Dapatkan resit rasmi
- Simpan salinan Letter of Offer to Purchase atau dokumen berkaitan
- Jangan membayar terus ke akaun peribadi yang tidak dibenarkan
Peringkat 3: Menandatangani SPA
Deposit keseluruhan yang lazim ialah 10% daripada harga rumah, selepas ditolak earnest deposit yang telah dibayar.
Contoh rumah RM500,000:
- Deposit keseluruhan 10%: RM50,000
- Earnest deposit telah dibayar: RM15,000
- Baki deposit semasa SPA: RM35,000
Jumlah dan tarikh sebenar pembayaran tertakluk pada dokumen tawaran dan SPA.
Peringkat 4: Pinjaman, Guaman dan Duti Setem
Pembeli perlu menyediakan wang untuk:
- Yuran guaman SPA
- Yuran guaman pembiayaan
- Duti setem pindah milik
- Duti setem perjanjian pinjaman
- Yuran penilaian
- Disbursement dan carian
- Perlindungan pembiayaan, jika berkaitan
- Difference sum jika pinjaman kurang daripada jumlah yang diperlukan
Minta quotation bertulis daripada peguam supaya pembeli mengetahui jumlah dan tarikh bayaran yang diperlukan.
Peringkat 5: Pembayaran Baki Harga Rumah
Baki harga selepas deposit biasanya perlu diselesaikan mengikut completion period dalam SPA. Tempoh yang lazim digunakan ialah sekitar tiga bulan, tetapi ia boleh berubah mengikut status hartanah dan terma perjanjian.
Bank akan melepaskan jumlah pinjaman selepas dokumen dan syarat pembiayaan dipenuhi.
Pembeli perlu terlebih dahulu membayar:
- Deposit
- Difference sum
- Kos guaman dan duti setem
- Apa-apa jumlah yang tidak dilindungi oleh pinjaman
Kelewatan membayar difference sum boleh melambatkan pelepasan pinjaman.
Jika bayaran baki lewat, SPA mungkin mengenakan faedah lewat. Kegagalan menyelesaikan bayaran juga boleh menyebabkan deposit dilucutkan, tertakluk pada terma perjanjian.
Contoh Ringkas Rumah RM500,000
| Peringkat | Bank loan 90% |
|---|---|
| Earnest deposit 3% | RM15,000 |
| Tambahan deposit 7% | RM35,000 |
| Baki harga | Bank sehingga RM450,000 |
| Kos SPA dan pindah milik | Pembeli bayar |
| Kos dokumen pinjaman | Pembeli bayar |
| Duti setem pinjaman | Pembeli bayar |
| Penilaian bank | Biasanya diperlukan |
| Dana tambahan jika nilai rendah | Mungkin diperlukan |
Contoh ini tidak termasuk kos renovasi, pindah masuk atau pelarasan bayaran hartanah.
Dokumen Asas untuk Semakan Pinjaman
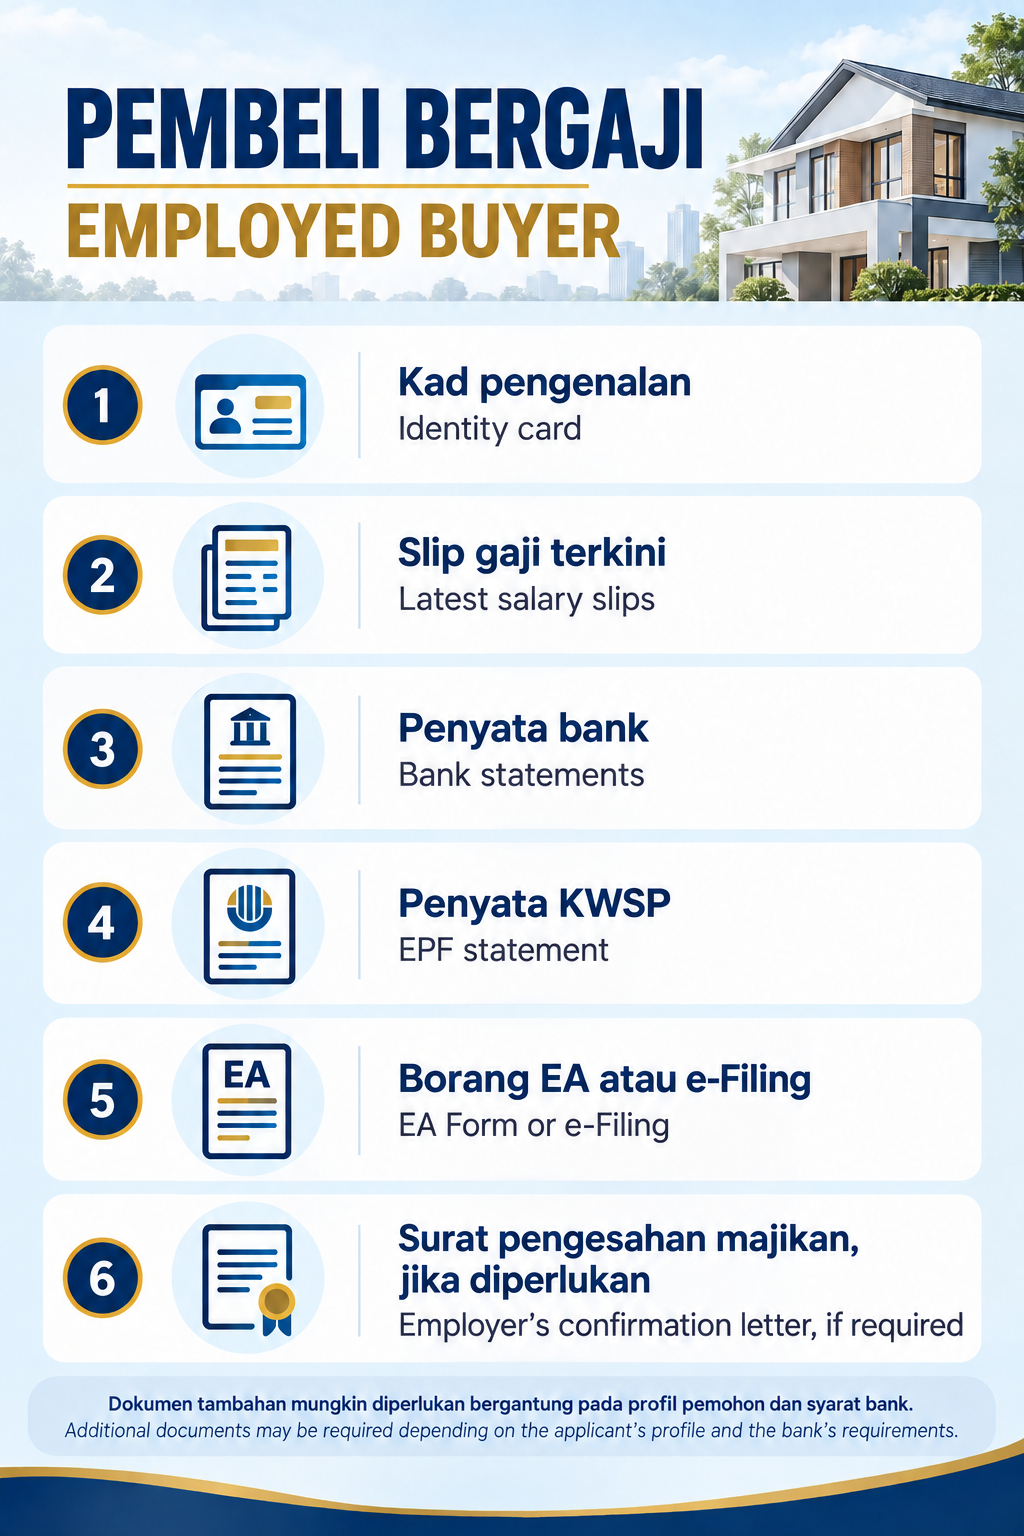
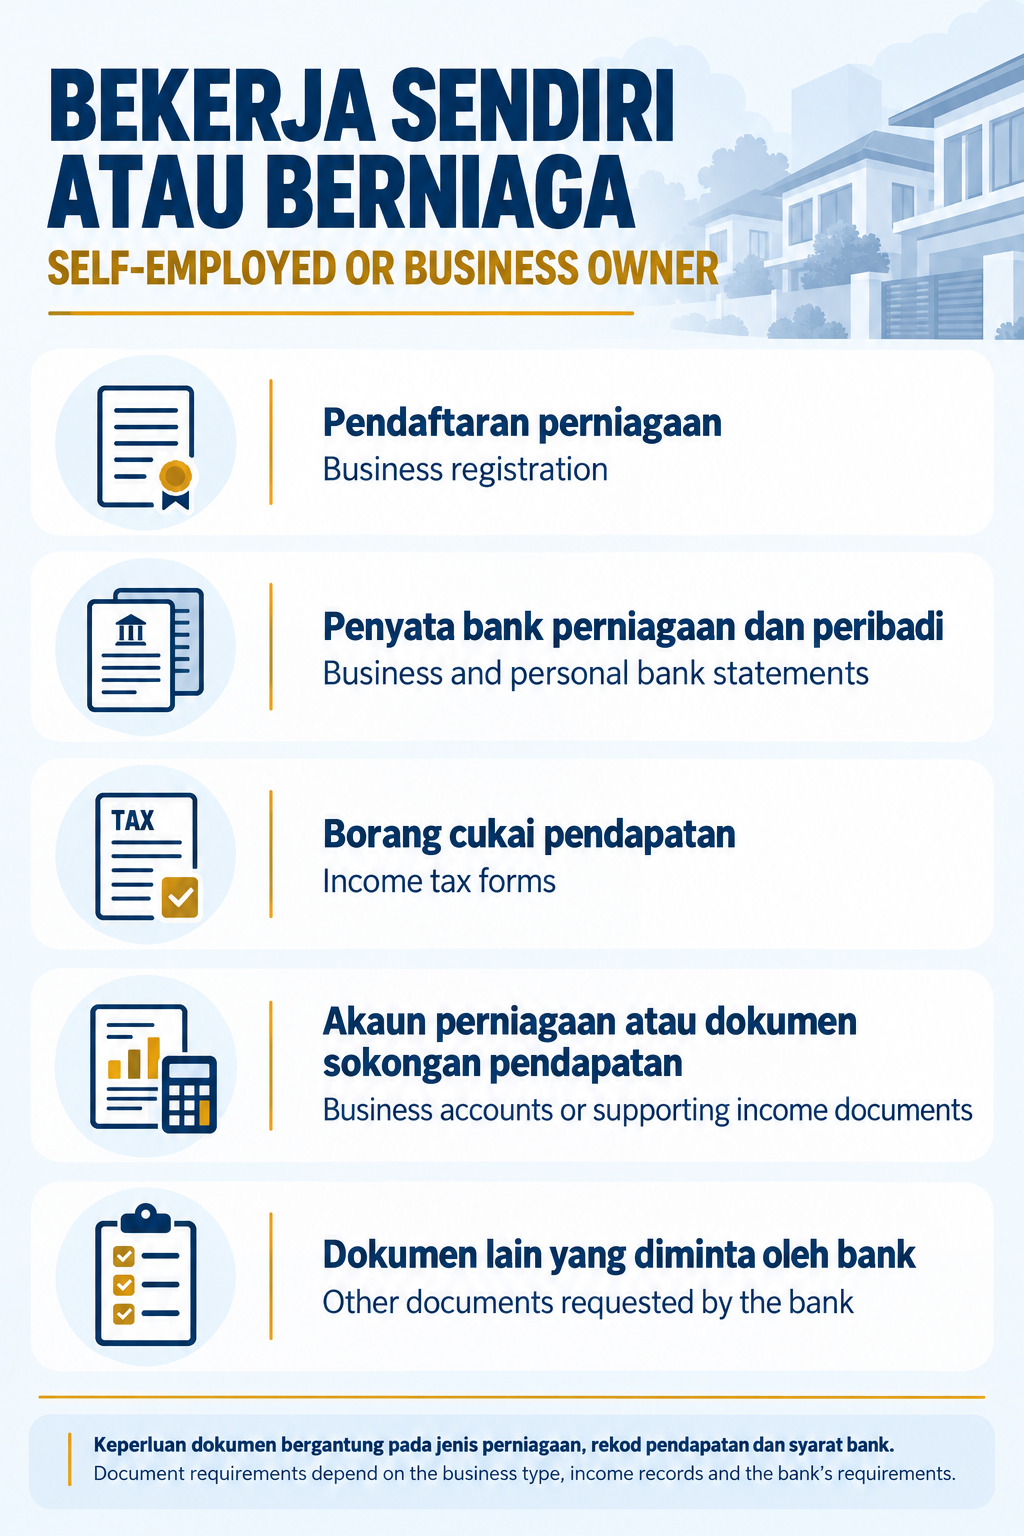
Bolehkah Menggunakan Simpanan KWSP?
Pembeli yang layak boleh memohon Pengeluaran Beli Rumah daripada Akaun Sejahtera KWSP untuk membantu membiayai pembelian rumah, tertakluk pada syarat dan baki simpanan yang tersedia. Semak kelayakan serta dokumen terkini melalui portal rasmi KWSP.
PANDUAN SEMAK CTOS UNTUK PEMBELI RUMAH
Sebelum membuat permohonan pinjaman perumahan, pembeli digalakkan menyemak rekod kredit sendiri.
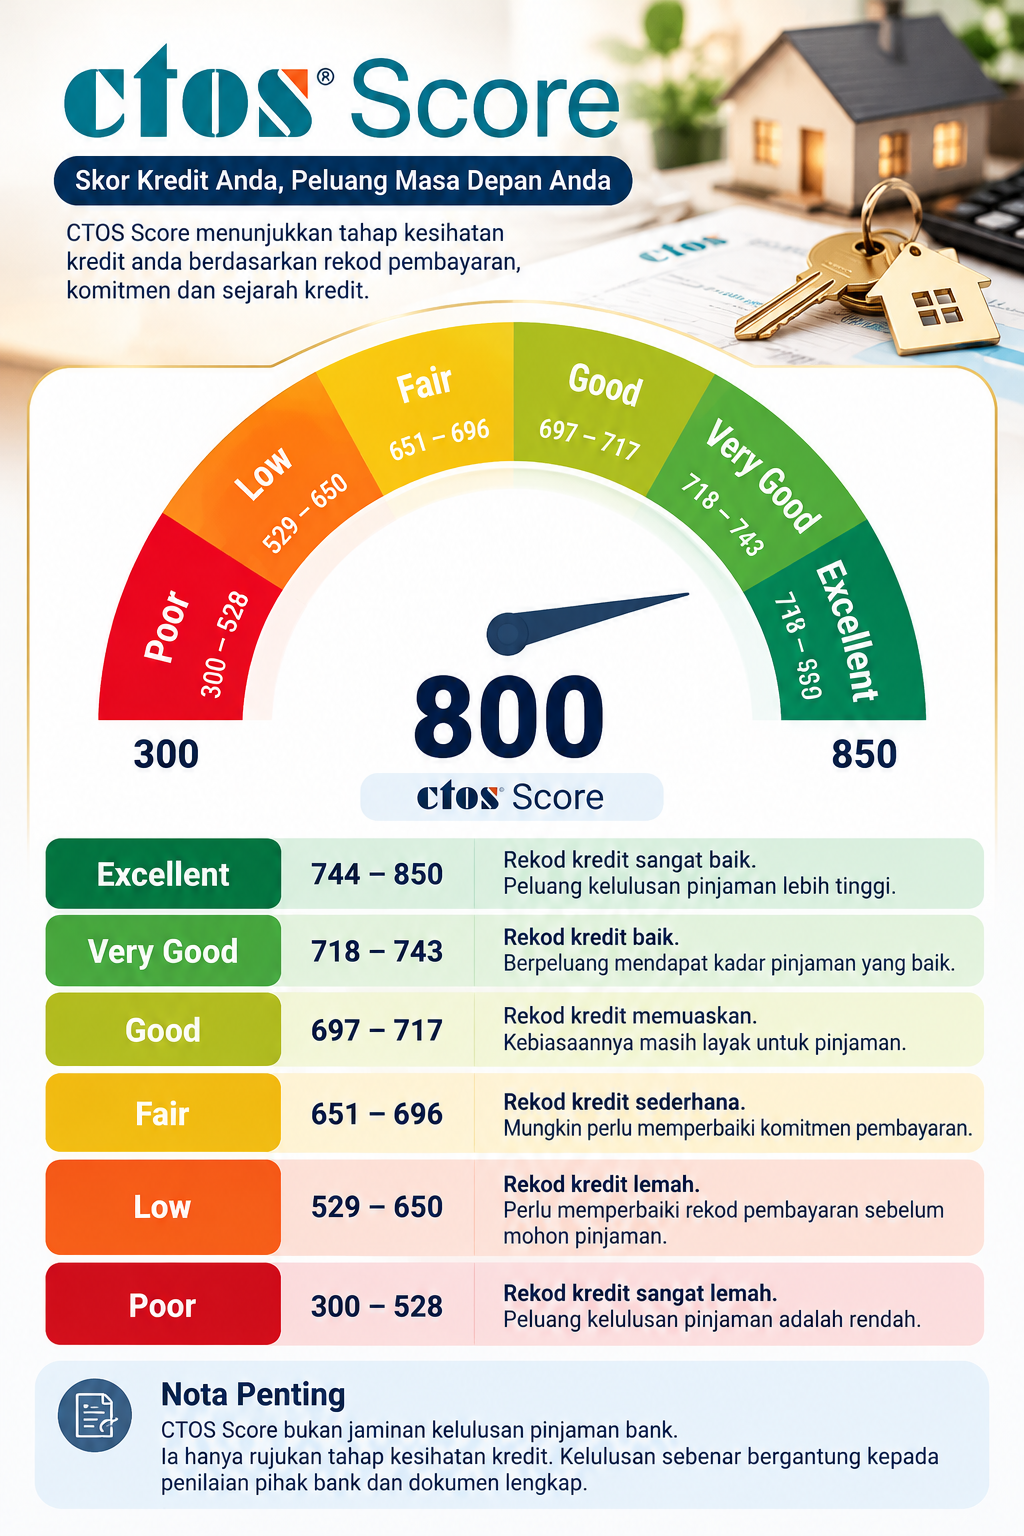
Cara mendapatkan laporan CTOS melalui TNG eWallet:
- Buka aplikasi Touch ’n Go eWallet.
- Cari menu CTOS Report.
- Daftar atau log masuk dan lengkapkan pengesahan identiti jika diminta.
- Pilih MyCTOS Score Report yang merangkumi CTOS Score dan rekod CCRIS.
- Semak caj sebelum membuat bayaran.
- Baca laporan untuk mengenal pasti rekod pembayaran, komitmen dan sebarang maklumat yang perlu diperbetulkan.
Nota: Laporan CTOS bukan jaminan kelulusan pinjaman. Kelayakan sebenar bergantung kepada semakan pihak bank.
JOM Semak Sebelum Viewing
- Semak harga maksimum rumah yang mampu dibeli.
- Berapa ansuran bulanan yang selesa?
- Berapa deposit yang sudah tersedia?
- Semak CTOS report
- Adakah kos guaman dan duti setem sudah diambil kira?
- Bilakah cadangan pembelian boleh diselesaikan?
Semakan awal bukan jaminan kelulusan pinjaman tetapi adalah langkah bijak dalam mengetahui tahap kewangan. Ansuran, kos dan kelayakan sebenar tertakluk kepada pihak bank, penilai, peguam serta terma transaksi.
Apa Berlaku Jika Pinjaman Bank Tidak Diluluskan?
Pemulangan earnest deposit bukan automatik. Ia bergantung pada syarat dalam dokumen tawaran,
tempoh permohonan, bukti penolakan bank dan terma yang dipersetujui. Perkara ini sangat penting kerana pembeli perlu memahami risiko sebelum membuat bayaran booking. Adalah sangat penting untuk beri kerjasama kepada agent yang di lantik dalam semakan pinjaman, semakan gaji dan kommitment serta rekod CTOS yang di minta.
Shima Hasim REN13328
Senior Real Estate Negotiator
Founder, Hartaa.com
Rujukan CCRIS – Bank Negara Malaysia
Pengeluaran Beli Rumah – KWSP
Solicitors’ Remuneration Order 2023 – Malaysian Bar
Pecahan deposit 10%, baki harga dan completion period dirangka berdasarkan penerangan proses SPA oleh Malaysian Bar; terma sebenar tetap mengikut perjanjian transaksi masing-masing.