Kepentingan Perlindungan Aset Keluarga kepada Pemilik Rumah
Panduan Pemilik Rumah
Kepentingan Semakan Perlindungan Aset Keluarga
Pendahuluan
Membeli rumah merupakan antara komitmen kewangan terbesar dalam kehidupan.
Ramai pemilik rumah memberi perhatian kepada harga rumah, kelayakan pinjaman, ansuran bulanan dan kos guaman. Namun selepas urusan pembelian selesai, ramai tidak pernah membuka semula dokumen pinjaman untuk memahami perlindungan yang telah ditandatangani.
Artikel ini bertujuan membantu pemilik rumah memahami kepentingan menyemak semula perlindungan aset keluarga supaya rumah yang dimiliki benar-benar memberi manfaat kepada keluarga walaupun berlaku musibah.
Add Your Heading Text Here
APA YANG BANK BERI MASA SIGN LOAN?
Rumah ialah Aset Keluarga
Rumah bukan sekadar tempat tinggal.
Ia merupakan:
Tempat berteduh
Tempat membesarkan keluarga
Aset yang dibina bertahun-tahun
Sebab itu rumah juga perlu mempunyai perlindungan yang sesuai.
Mengapa Semakan Ini Penting?
Ramai pemilik rumah hanya menandatangani dokumen pinjaman tanpa benar-benar memahami perlindungan yang dimiliki.
Semakan ini membantu anda memahami perlindungan sedia ada supaya lebih jelas dan lebih bersedia menghadapi sebarang musibah.
Masa proses beli rumah, ramai orang fokus kepada perkara penting seperti:
Loan lulus. Monthly rumah. Sign agreement. Sign Letter Offer. Dapat kunci.
Itu normal, sebab proses beli rumah memang banyak perkara perlu diuruskan.
Tetapi selepas rumah menjadi milik kita, ada satu perkara penting yang wajar disemak semula:
apakah perlindungan yang dimiliki
berapa jumlah perlindungan
berapa lama tempoh perlindungan
apakah manfaat yang diberikan
Masa sign loan dulu, anda tahu apa benefit yang bank masukkan?
Antara yang mungkin ada:
MRTT / MRTA Biasanya berkait dengan perlindungan baki pinjaman rumah.
HOT / HOHT Biasanya berkait dengan perlindungan rumah atau bangunan.
Critical Illness / CI Ada dalam sesetengah kes, bergantung kepada bank, pakej pembiayaan dan dokumen yang ditandatangani.
Persoalannya bukan sekadar “ada atau tak ada”.
Persoalan sebenar ialah:
Adakah anda faham fungsi setiap perlindungan itu?
Berapa jumlah cover yang diberi?
Sampai bila tempoh perlindungan berjalan?
Siapa yang menerima manfaat jika berlaku sesuatu?
Adakah keluarga turut mempunyai cash backup yang mencukupi?
SECTION 4 — KENAPA MRTT / HOT BELUM TENTU CUKUP UNTUK KELUARGA
Apa perlindungan yang sebenarnya sudah ada bersama pembiayaan rumah anda?
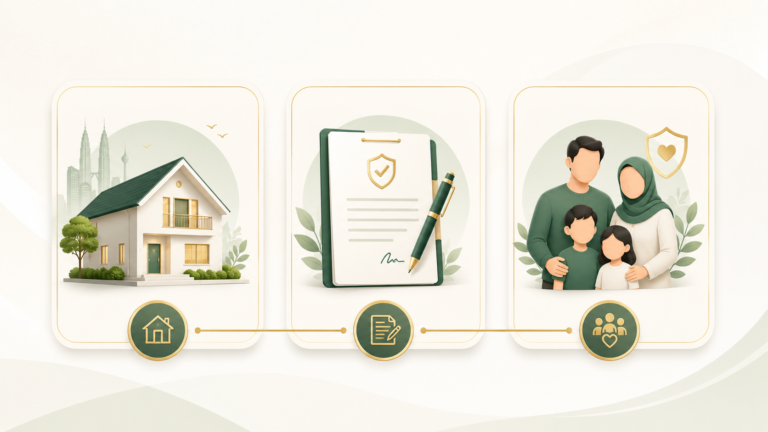
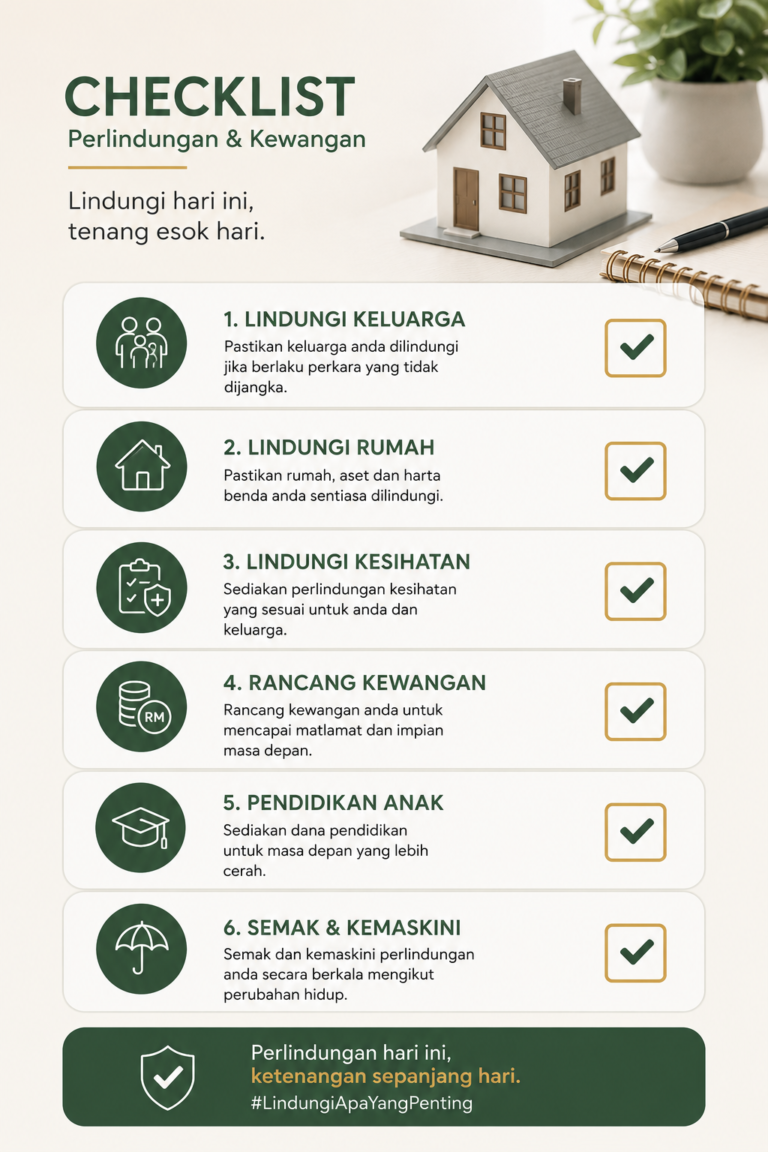
PROTECT LOAN, PROTECT RUMAH, PROTECT KELUARGA
Bila sebut perlindungan selepas beli rumah, ramai orang fikir semuanya sama.
Sebenarnya, ada perbezaan antara:
1. Protect Loan
Ini biasanya berkait dengan MRTT / MRTA.
Fungsi utamanya ialah membantu melindungi baki pinjaman rumah jika berlaku sesuatu kepada pemilik loan, tertakluk kepada jumlah cover, tempoh dan syarat polisi.
Maksud mudah:
Yang dilindungi ialah loan rumah.
2. Protect Rumah
Ini biasanya berkait dengan HOT / HOHT.
Fungsi utamanya ialah membantu melindungi rumah atau bangunan daripada risiko tertentu, bergantung kepada polisi.
Maksud mudah:
Yang dilindungi ialah rumah fizikal / bangunan.
3. Protect Keluarga
Ini bahagian yang ramai pemilik rumah terlepas pandang.
Jika sesuatu berlaku kepada pemilik aset, keluarga masih perlukan sokongan kewangan untuk meneruskan kehidupan.
Maksud mudah:
Yang dilindungi ialah cashflow dan masa depan keluarga.
Rumah mungkin sudah dilindungi. Tapi bagaimana dengan keluarga?
Nampak macam sama kan........, tapi sebenarnya berbeza
Loan dilindungi belum tentu bermaksud keluarga sudah cukup dilindungi.
Rumah dilindungi belum tentu bermaksud keluarga ada cash backup.
Sebab itu pemilik rumah perlu semak semula perlindungan sedia ada.
Bukan untuk terus tambah apa-apa.
Tetapi untuk faham dahulu apa yang sudah ada dan apa yang mungkin masih kurang.
MRTT / MRTA adalah perlindungan yang penting kerana ia biasanya membantu dari sudut baki pembiayaan rumah.
HOT / HOHT juga penting kerana ia melibatkan perlindungan rumah atau bangunan.
Namun, kedua-duanya belum tentu cukup untuk keluarga.
Kenapa?
Sebab jika sesuatu berlaku kepada pemilik aset, keluarga masih perlukan duit untuk:
Belanja harian. Bil bulanan. Kos anak-anak. Maintenance rumah. Cukai pintu atau cukai tanah. Komitmen lain.
Perbelanjaan hidup sementara keluarga menyesuaikan keadaan.
Rumah mungkin sudah ada perlindungan.
Loan mungkin sudah ada perlindungan.
Tetapi keluarga juga perlu dipastikan ada cash backup.
Contoh situasi mudah
Katakan seorang pemilik rumah ada:
MRTT untuk loan rumah. HOT untuk bangunan rumah.
Itu bagus.
Tetapi jika pemilik aset tidak lagi mampu menyumbang income kepada keluarga, persoalan seterusnya ialah:
Selepas loan selesai, keluarga nak guna duit apa untuk teruskan kehidupan?
Di sinilah pentingnya semakan perlindungan keluarga.
Mengapa Perlindungan Perlu Disemak Semula?
Keadaan hidup berubah.
Contohnya
berkahwin
mempunyai anak
pendapatan meningkat
baki pinjaman berubah
membeli rumah kedua
Perlindungan yang sesuai 10 tahun dahulu mungkin tidak lagi sesuai hari ini.
Apakah Musibah Yang Perlu Difikirkan?
Tiada siapa mengharapkannya.
Namun setiap pemilik rumah perlu bersedia sekiranya berlaku:
• Kematian
• Hilang Upaya Menyeluruh & Kekal (TPD)
• Kemalangan yang memberi kesan kepada pendapatan
Tujuan perlindungan adalah membantu mengurangkan beban kewangan keluarga apabila berlaku musibah.
Perlindungan Bukan Sekadar Untuk Rumah
Ramai menyangka perlindungan hanya untuk menyelesaikan baki pinjaman.
Sebenarnya perlindungan juga membantu memastikan keluarga mempunyai ruang kewangan untuk meneruskan kehidupan tanpa tekanan yang berlebihan.
Semakan Tidak Bermaksud Mesti Tukar Pelan
Inilah salah faham yang sering berlaku.
Tujuan semakan bukan untuk memaksa seseorang membeli pelan baharu.
Sebaliknya semakan membantu menjawab persoalan seperti:
Apakah perlindungan yang saya ada?
Adakah ia masih aktif?
Adakah jumlah perlindungan masih sesuai?
Adakah keluarga benar-benar dilindungi?
Jika perlindungan sedia ada masih memadai, tiada perubahan diperlukan.
Apa Yang Akan Disemak?
Semakan biasanya melihat perkara seperti:
Perlindungan semasa
Tempoh perlindungan
Jumlah perlindungan
Kesesuaian dengan komitmen keluarga
Semakan dibuat berdasarkan dokumen yang dimiliki oleh pemilik rumah.
Siapa Yang Patut Membuat Semakan?
Semakan sangat digalakkan untuk:
Pemilik rumah pertama
Pemilik beberapa hartanah
Peminjam bank
Peminjam LPPSA
Mereka yang sudah lama tidak menyemak dokumen pinjaman
Rumah merupakan aset yang dibina dengan usaha dan komitmen bertahun-tahun.
Meluangkan sedikit masa untuk memahami perlindungan yang dimiliki merupakan satu langkah yang bijak bagi memastikan keluarga lebih bersedia menghadapi sebarang musibah.
Jom Buat Semakan
Jika anda masih belum pasti apakah perlindungan yang dimiliki semasa urusan pinjaman rumah dahulu, saya sedia membantu membuat Semakan Perlindungan Aset Keluarga.
✔ Semakan Percuma
✔ Tiada Komitmen
Bagaimana Proses Semakan?
1️⃣ Hubungi saya melalui WhatsApp.
2️⃣ Saya akan bertanya beberapa soalan ringkas mengenai pinjaman rumah.
3️⃣ Jika perlu, saya akan meminta dokumen berkaitan untuk tujuan semakan.
4️⃣ Saya akan menerangkan perlindungan yang dimiliki dengan bahasa yang mudah difahami.
5️⃣ Jika perlindungan sedia ada telah memadai, tiada perubahan diperlukan. Jika terdapat ruang penambahbaikan, saya akan bincangkan pilihan yang sesuai.
SECTION 5 — APA YANG WAJAR DISEMAK SEMULA?
L
5 perkara penting untuk pemilik rumah semak
Sebelum fikir perlu tambah perlindungan atau tidak, semak dahulu perkara ini:
1. MRTT / MRTA cover berapa tahun?
Adakah tempohnya sama dengan tempoh loan rumah anda?
2. Jumlah cover cukup atau tidak?
Adakah jumlah perlindungan sesuai dengan baki loan dan struktur pembiayaan?
3. HOT / HOHT cover apa sebenarnya?
Adakah ia hanya cover bangunan? Adakah isi rumah termasuk? Risiko apa yang dilindungi?
4. Jika berlaku sesuatu kepada pemilik aset, siapa terima manfaat?
Adakah manfaat dibayar kepada bank, kepada waris, atau mengikut struktur polisi?
5. Keluarga ada cash backup tak?
Jika income pemilik aset terhenti, adakah keluarga ada dana yang cukup untuk bertahan?
SECTION 6 — CARA KIRA CASH BACKUP KELUARGA
Berapa cash backup yang keluarga anda perlukan?
Setiap keluarga berbeza.
Ada keluarga perlukan RM2,000 sebulan. Ada keluarga perlukan RM3,000 sebulan. Ada yang perlukan lebih, bergantung kepada komitmen dan tanggungan.
Cara mudah untuk mula kira:
Keperluan keluarga sebulan × 12 bulan × jumlah tahun backup
Contoh:
Jika keluarga perlukan RM3,000 sebulan:
Backup 1 tahun RM3,000 × 12 = RM36,000
Backup 3 tahun RM3,000 × 12 × 3 = RM108,000
Backup 5 tahun RM3,000 × 12 × 5 = RM180,000
Ini bukan untuk menakutkan.
Ini untuk bantu kita nampak anggaran sebenar supaya lebih mudah buat keputusan.
SECTION 7 — JANGAN TUNGGU MAMPU BESAR BARU MULA
Ramai orang fikir perlindungan keluarga mesti mahal.
Sebenarnya, yang penting ialah mula dengan jumlah yang mampu dikekalkan.
Kalau mampu RM100 sebulan, mula dengan RM100. Kalau mampu RM150 sebulan, mula dengan RM150. Kalau mampu lebih, susun ikut kemampuan.
Yang penting bukan bermula dengan angka paling besar.
Yang penting ialah:
Mampu bayar. Mampu kekalkan. Tidak membebankan cashflow keluarga.
Perlindungan yang mampu diteruskan lebih baik daripada plan besar yang akhirnya terasa berat.
Highlight
Dari sekitar RM100 sebulan*
anda boleh mulakan langkah awal untuk masa depan aset dan keluarga.
*Anggaran bergantung kepada umur, tempoh, jumlah perlindungan dan keperluan semasa.
SECTION 8 — APA FUNGSI PERLINDUNGAN ASAS?
Perlindungan asas bukan untuk jadi kaya
Perlindungan asas bukan plan simpanan. Bukan investment. Bukan untuk dapat pulangan besar.
Fungsi utamanya ialah menyediakan perlindungan jika berlaku risiko besar kepada pemilik aset.
Untuk pelan pure protection seperti yang dirujuk dalam dokumen Prisma, fokus utamanya ialah perlindungan kematian dan hilang upaya kekal, dengan contribution minimum bermula RM50 sebulan; maturity benefit pula hanya bergantung kepada surplus PRF jika ada, bukan pulangan yang dijamin.
Maksud mudah:
Kita bayar untuk perlindungan risiko, bukan untuk simpanan.
Jadi ia sesuai difahami sebagai:
cash backup untuk keluarga jika sesuatu berlaku kepada pemilik aset.
Bukan ganti ASB. Bukan ganti simpanan. Bukan ganti MRTT atau HOT.
Tetapi ia boleh menjadi pelengkap kepada perlindungan sedia ada.
SECTION 9 — UNTUK SIAPA SEMAKAN INI SESUAI?
Semakan ini sesuai untuk anda jika…
Anda sudah beli rumah. Anda ada loan rumah. Anda ada MRTT / MRTA tetapi tak pasti cover berapa. Anda ada HOT / HOHT tetapi tak pasti fungsi sebenar. Anda ada aset, tetapi belum semak cash backup keluarga. Anda ada anak atau tanggungan. Anda mahu mula perlindungan ikut bajet, bukan terus ambil komitmen besar. Anda mahu faham dahulu sebelum buat keputusan.
Matlamat semakan ini bukan untuk terus menjual.
Matlamatnya ialah untuk bantu anda faham:
Apa yang sudah ada. Apa yang belum cukup. Apa yang boleh disusun ikut kemampuan.
Anda happy dah miliki aset, namun terasa masih ada yang kurang?
Memiliki rumah adalah satu pencapaian besar.
Tetapi selepas memiliki aset, jangan berhenti setakat ada rumah sahaja.
Ambil tahu juga:
Adakah loan anda dilindungi? Adakah rumah anda dilindungi? Adakah keluarga anda ada backup? Adakah perlindungan yang ada masih sesuai dengan keadaan semasa?
Tidak perlu buat keputusan terburu-buru.
Yang penting:
Semak dahulu. Faham dahulu. Mulakan ikut keperluan dan kemampuan.
SHIMA HASIM | REN13328 Perunding Hartanah, Pembiayaan & Perlindungan Aset Keluarga 013-236 3241 JOM Kita Bincang Dulu
JOM Kita Bincang Dulu
Jika anda sudah beli rumah atau sudah ada aset, dan ingin semak semula perlindungan yang anda sudah ada, boleh mulakan dengan perbincangan santai dahulu.
Kita semak:
Apa yang bank sudah beri. Apa yang loan cover. Apa yang rumah cover. Apa yang keluarga perlukan. Berapa bajet yang anda selesa untuk mula.
Tiada paksaan. Tiada keputusan terburu-buru. Kita fahamkan dahulu.