Panduan Beli Rumah Subsale Secara CASH
Kelebihan Pembeli Tunai, Perbandingan Status Pinjaman Penjual, Persediaan Kewangan dan Proses Pembayaran Berperingkat
Membeli rumah subsale secara CASH bermaksud pembeli menggunakan wang sendiri untuk membayar harga rumah sepenuhnya tanpa membuat pinjaman perumahan daripada bank.
Pembelian tunai mempunyai kelebihan kerana pembeli tidak perlu menunggu kelulusan pembiayaan. Namun, pembelian CASH tidak bermaksud urusan jual beli boleh diselesaikan serta-merta atau semua wang perlu diserahkan terus kepada penjual.
Setiap pembelian hartanah masih melibatkan semakan hak milik, penyediaan Perjanjian Jual Beli (Sale and Purchase Agreement – SPA), pembayaran mengikut peringkat, urusan pindah milik serta serahan kunci.
Panduan ini menerangkan perkara penting yang perlu diketahui oleh pembeli CASH sebelum membeli rumah subsale di Malaysia.
1. Apakah Maksud Cash Buyer?
Cash Buyer ialah pembeli yang mempunyai dana sendiri yang mencukupi untuk membayar keseluruhan harga rumah tanpa bergantung kepada kelulusan pinjaman perumahan.
Sumber dana boleh datang daripada simpanan, hasil penjualan aset, pelaburan yang telah dicairkan atau sumber lain yang sah.
Walaupun pembelian dibuat secara CASH, pembayaran lazimnya dilakukan melalui sistem perbankan dan dikendalikan mengikut terma SPA.
Penting: Pembeli yang hanya merancang untuk mendapatkan wang daripada penjualan aset yang belum selesai tidak semestinya dianggap sebagai ready cash buyer. Kesediaan dana dan tempoh wang boleh digunakan perlu disahkan terlebih dahulu.
2. Kelebihan Membeli Rumah Subsale Secara CASH
- Tidak Memerlukan Kelulusan Pinjaman Bank
Pembeli tidak perlu menunggu proses kelulusan pembiayaan perumahan, semakan kelayakan pinjaman atau pengeluaran pinjaman daripada bank pembeli.
- Tiada Ansuran Pinjaman Bulanan
Rumah dibeli menggunakan dana sendiri. Pembeli tidak mempunyai komitmen ansuran pembiayaan baharu bagi rumah tersebut.
- Menjimatkan Kos Faedah Pembiayaan
Pembeli tidak menanggung faedah atau keuntungan pembiayaan perumahan sepanjang tempoh pinjaman.
- Kedudukan Rundingan Lebih Kukuh
Penjual mungkin lebih terbuka mempertimbangkan tawaran daripada pembeli CASH yang mempunyai bukti dana dan bersedia meneruskan transaksi.
- Berpotensi Mempercepatkan Transaksi
Proses kelulusan pinjaman pembeli tidak diperlukan. Namun, tempoh penyelesaian masih bergantung kepada status hak milik, pinjaman penjual, dokumen dan syarat SPA.
- Lebih Fleksibel untuk Perancangan Kewangan
Pembeli boleh merancang penggunaan rumah untuk kediaman sendiri atau pelaburan tanpa komitmen pinjaman perumahan baharu.
Walau bagaimanapun, status CASH tidak menjamin penjual akan memberikan diskaun.
3. Perbandingan Pembelian CASH: Rumah Tiada Loan dan Rumah Masih Ada Loan
Pembeli CASH perlu memahami bahawa status pinjaman rumah milik penjual mempengaruhi proses transaksi.
| Perkara | Rumah Tiada Loan | Rumah Masih Ada Loan |
|---|---|---|
| Pembiayaan pembeli | CASH sepenuhnya | CASH sepenuhnya |
| Kelulusan bank pembeli | Tidak diperlukan | Tidak diperlukan |
| Baki pinjaman penjual | Tiada | Masih ada |
| Redemption Statement | Biasanya tidak diperlukan | Diperlukan daripada bank penjual |
| Penebusan pinjaman | Tidak diperlukan | Perlu diselesaikan |
| Pelepasan gadaian | Tidak diperlukan jika bebas gadaian | Diperlukan jika gadaian berdaftar |
| Urusan dengan bank penjual | Minimum atau tiada | Perlu penyelarasan |
| Proses pindah milik | Mengikut status hak milik | Melibatkan penebusan dan pelepasan gadaian jika berkenaan |
| Potensi tempoh transaksi | Lebih ringkas | Boleh mengambil masa tambahan |
| Serahan kunci | Mengikut syarat SPA | Mengikut syarat SPA |
Nota penting: Rumah yang telah habis dibayar pinjamannya belum tentu bebas daripada gadaian berdaftar. Peguam perlu menyemak status hak milik dan memastikan dokumen pelepasan telah disempurnakan.
Selain itu, rumah yang tiada pinjaman sekalipun mungkin masih memerlukan persetujuan pihak berkuasa negeri, pemaju atau pihak lain, bergantung kepada status hartanah.
4. Persediaan Pembeli Sebelum Membeli Rumah Secara CASH
Sebelum membuat tawaran pembelian, pembeli perlu memastikan kedudukan kewangan benar-benar tersedia.
Checklist Persediaan Cash Buyer
- Mempunyai dana mencukupi untuk harga rumah.
- Menyediakan peruntukan tambahan bagi kos guaman dan duti setem.
- Memastikan wang boleh digunakan mengikut jadual pembayaran SPA.
- Menyediakan kad pengenalan atau dokumen pengenalan yang sah.
- Menyediakan bukti dana (Proof of Funds) jika diperlukan.
- Memastikan sumber dana boleh dijelaskan untuk tujuan pematuhan.
- Menentukan bajet maksimum pembelian.
- Menentukan lokasi dan jenis rumah yang diperlukan.
- Membuat semakan awal harga pasaran.
- Bersedia melantik peguam untuk urusan jual beli.
- Bersedia membuat keputusan pembelian selepas semakan yang sewajarnya.
Tip Hartaa: Pembeli CASH yang benar-benar bersedia sepatutnya mengetahui jumlah dana tersedia, tempoh wang boleh digunakan dan kos tambahan yang perlu ditanggung.
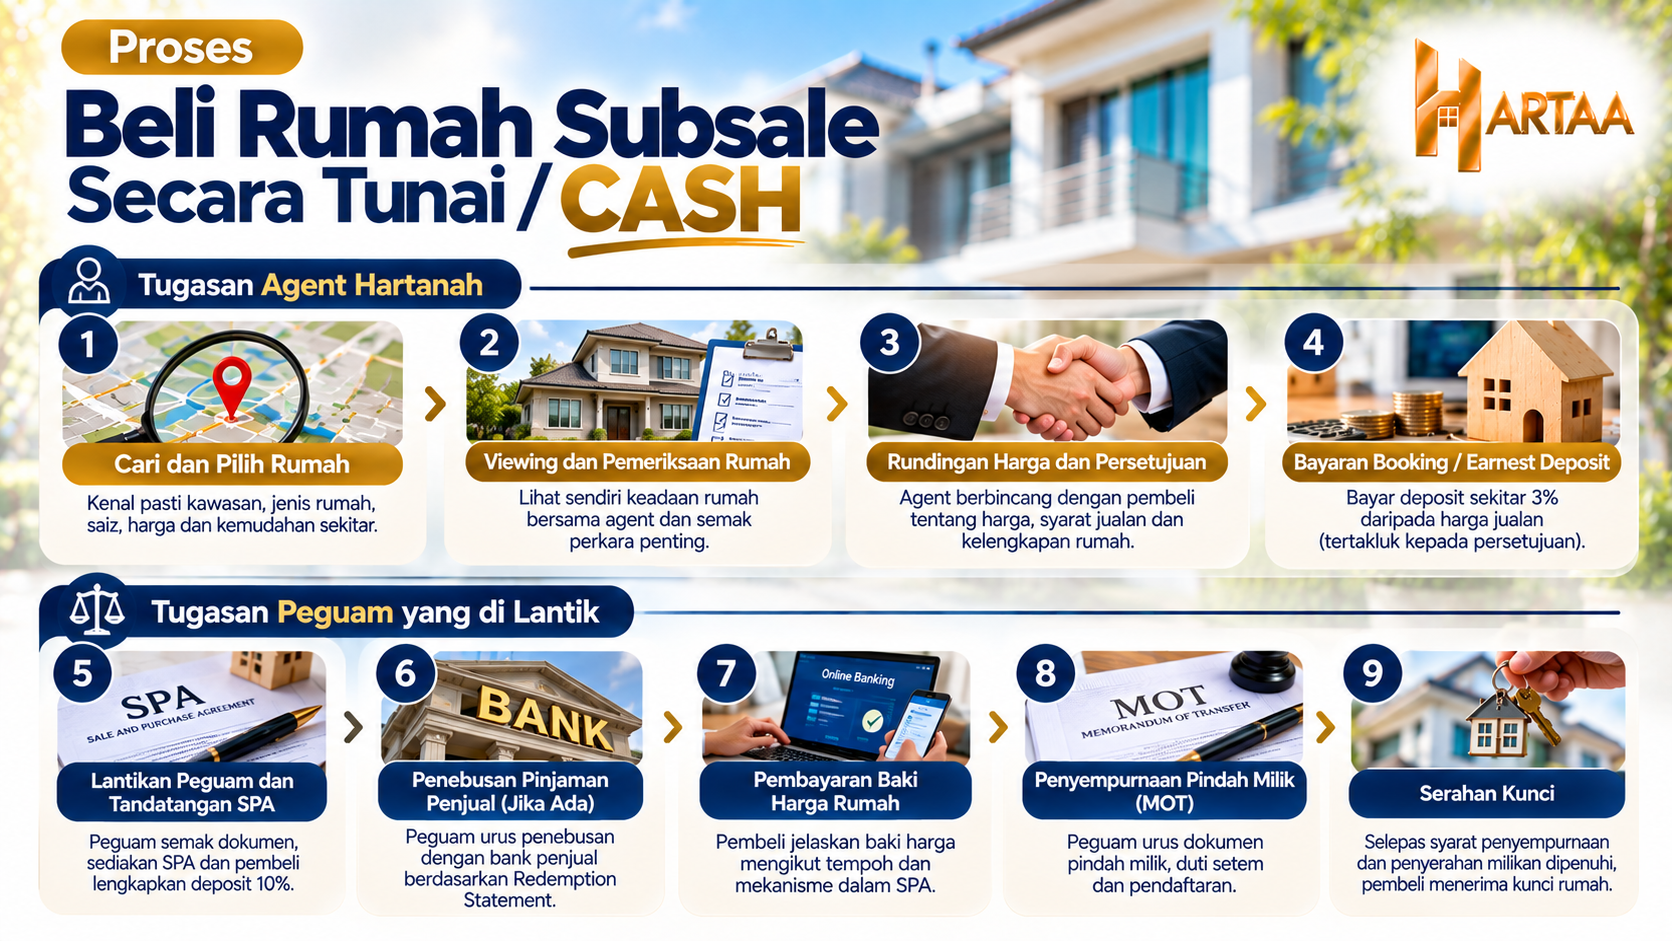
5. Proses Membeli Rumah Subsale Secara CASH
1. Tugasan Agent
Langkah 1: Cari dan Pilih Rumah
Kenal pasti kawasan dengan semak Google map, jenis rumah, saiz tanah, keluasan binaan, keadaan fizikal dan harga yang sesuai dengan keperluan. Semak juga kemudahan sekitar, akses jalan raya serta potensi kos pembaikan.
Langkah 2: Viewing dan Pemeriksaan Rumah bersama agent
Pembeli digalakkan melihat sendiri keadaan rumah sebelum membuat keputusan bersama agent hartanah yang di lantik penjual. Periksa struktur, bumbung, siling, dinding, lantai, sistem elektrik, paip, kebocoran dan keadaan persekitaran. Kenal pasti juga barang atau kelengkapan yang termasuk dalam harga jualan.
Pembeli boleh bertanya hal2 berkenaan hartanah dengan agent seperti :
- Status hak milik: Freehold atau Leasehold.
- Hak milik individu, strata atau masih di bawah hak milik induk.
- Sekatan kepentingan dan keperluan consent.
- Status Bumi Lot atau sekatan pemilikan lain.
- Gadaian bank, kaveat atau bebanan berdaftar.
- Status pemilikan dan kuasa penjual untuk menjual.
- Tunggakan berkaitan hartanah yang perlu diselesaikan.
Kebiasaannye agent akan buat semua semakan document dengan penjual bagi memudahkan proses jualan. Semakan rasmi juga dilakukan oleh peguam yang mengendalikan transaksi selepas agent menyerahkan tugas kepada peguam yang di lantik
Langkah 3: Rundingan Harga dan Persetujuan
Agent yang di lantik penjual mempunyai authoriti berbincang dengan pembeli mengenai harga, syarat jualan, keadaan rumah, kelengkapan termasuk serta cadangan tempoh penyelesaian. Semua syarat penting hendaklah dinyatakan dengan jelas dalam dokumen tawaran dan SPA.
Langkah 4: Bayaran Booking atau Earnest Deposit
Selepas persetujuan awal dicapai, pembeli diminta membayar earnest deposit. Jumlah lazim ialah sekitar 3% termasuk 8% SST daripada harga jualan, tertakluk kepada persetujuan dan dokumen transaksi. Pastikan penerima bayaran adalah pihak yang sah, terma deposit dinyatakan secara bertulis dan resit rasmi dikeluarkan.
2. Tugasan Peguam yang di lantik
Langkah 5: Lantikan Peguam dan Tandatangan SPA
Peguam menjalankan semakan berkaitan, menyediakan atau menyemak SPA serta menerangkan hak dan tanggungjawab pembeli. Pada peringkat ini, pembeli lazimnya mencukupkan jumlah deposit kepada 10% daripada harga pembelian, tertakluk kepada SPA.
Langkah 6: Penebusan Pinjaman Penjual Jika Ada
Jika rumah masih mempunyai pinjaman, peguam akan menyelaraskan proses penebusan dengan bank penjual. Bank penjual mengeluarkan Redemption Statement yang menunjukkan jumlah yang perlu dibayar untuk menyelesaikan pembiayaan. Sebahagian daripada harga pembelian digunakan untuk tujuan penebusan tersebut.
Langkah 7: Pembayaran Baki Harga Rumah
Pembeli menjelaskan baki harga pembelian mengikut tempoh dan mekanisme yang dinyatakan dalam SPA. Pembayaran mungkin dikendalikan melalui akaun pelanggan peguam atau dibuat kepada pihak berkaitan berdasarkan arahan guaman yang disahkan.
Langkah 8: Penyempurnaan Pindah Milik / MOT ( Memorandum of Transfer)
Peguam mengurus dokumen pindah milik, duti setem, pelepasan gadaian jika berkenaan serta pendaftaran atau penyerahan hak yang berkaitan.
Langkah 9: Serahan Kunci
Selepas syarat penyempurnaan dan penyerahan milikan MOT dipenuhi, pembeli menerima kunci rumah. Pembeli disarankan membuat pemeriksaan akhir, merekod bacaan meter dan memastikan keadaan rumah selaras dengan persetujuan jual beli.
Note: Tugasan peguam juga tertakluk samada satu atau 2 peguam mewakili kedua penjual dan pembeli. Yang terbaik di saran kan setiap pihak ada wakil peguam masing masing atau supaya tidak bias mengikut saranan agent yang berpengalaman.
6. Jadual Pembayaran CASH Secara Berperingkat
Pembelian CASH tidak semestinya memerlukan keseluruhan harga rumah dibayar pada hari booking.
Berikut ialah contoh struktur pembayaran bagi rumah subsale berharga RM500,000.
| Peringkat Pembayaran | Peratus | Jumlah |
|---|---|---|
| Booking / Earnest Deposit | 3% | RM15,000 |
| Tambahan deposit semasa SPA | 7% | RM35,000 |
| Baki harga pembelian | 90% | RM450,000 |
| Jumlah Keseluruhan | 100% | RM500,000 |
Struktur 3% + 7% + 90% merupakan contoh amalan yang lazim digunakan. Kadar, masa pembayaran dan pihak penerima bayaran sebenar bergantung kepada dokumen tawaran serta SPA.
Penting: Kos guaman, duti setem dan kos transaksi lain tidak termasuk dalam harga rumah RM500,000 tersebut.
7. Contoh Pembayaran CASH Apabila Rumah Masih Ada Loan
Katakan pembeli membeli sebuah rumah berharga RM500,000 secara CASH.
Penjual masih mempunyai baki pinjaman sebanyak RM200,000.
| Perkara | Jumlah |
|---|---|
| Harga jualan rumah | RM500,000 |
| Deposit pembeli 10% | RM50,000 |
| Baki harga perlu dijelaskan | RM450,000 |
| Jumlah penebusan pinjaman penjual (andaian) | RM200,000 |
| Baki daripada pembayaran akhir selepas penebusan | RM250,000 |
Dalam contoh ini, deposit RM50,000 sudah merupakan sebahagian daripada harga rumah.
Daripada baki RM450,000, sebanyak RM200,000 digunakan untuk menyelesaikan pinjaman penjual, manakala RM250,000 lagi diurus mengikut syarat SPA dan pelarasan transaksi.
Jumlah yang akhirnya diterima penjual bergantung kepada bayaran deposit yang telah dilepaskan, kos, pelarasan dan apa-apa potongan yang berkenaan.
Pembeli CASH tidak perlu membayar RM200,000 tambahan di atas harga rumah. Penebusan pinjaman penjual dibuat menggunakan sebahagian daripada harga jualan yang dipersetujui.
Jumlah penebusan sebenar hendaklah berdasarkan penyata rasmi bank penjual dan mungkin berubah mengikut tarikh penyelesaian.
8. Perbandingan Aliran Transaksi: Rumah Tiada Loan vs Masih Ada Loan
| Peringkat | Rumah Tiada Loan | Rumah Masih Ada Loan |
|---|---|---|
| 1 | Persetujuan harga | Persetujuan harga |
| 2 | Booking | Booking |
| 3 | Semakan peguam | Semakan peguam |
| 4 | Tandatangan SPA | Tandatangan SPA |
| 5 | Deposit mengikut SPA | Deposit mengikut SPA |
| 6 | Penyediaan pindah milik | Permohonan Redemption Statement |
| 7 | Bayaran baki harga | Penebusan pinjaman penjual |
| 8 | Penyempurnaan pindah milik | Pelepasan gadaian dan pindah milik |
| 9 | Serahan kunci | Serahan kunci |
Jadual ini ialah gambaran umum. Susunan sebenar boleh berubah bergantung kepada jenis hak milik, keperluan consent, status gadaian dan arahan peguam.
9. Berapa Lama Proses Pembelian CASH?
Pembelian secara CASH berpotensi diselesaikan lebih cepat kerana tidak memerlukan kelulusan dan pengeluaran pinjaman pembeli.
Namun, tempoh penyelesaian masih bergantung kepada beberapa faktor:
- Status pinjaman dan gadaian penjual.
- Keadaan serta jenis hak milik.
- Keperluan persetujuan pindah milik.
- Kelengkapan dokumen penjual dan pembeli.
- Tempoh pemprosesan bank penjual.
- Kesediaan dana pembeli.
- Syarat dan tarikh penyempurnaan dalam SPA.
Banyak SPA subsale memperuntukkan tempoh penyelesaian sekitar tiga bulan, dengan kemungkinan lanjutan tertakluk kepada syarat tertentu.
Pembelian CASH boleh selesai lebih awal jika semua urusan berjalan lancar, tetapi tiada jaminan bahawa setiap transaksi akan siap dalam tempoh yang sama.
10. Kos Tambahan yang Perlu Disediakan
Selain harga rumah, pembeli perlu mengambil kira kos berikut:
- Fi guaman untuk SPA dan pindah milik.
- Duti setem pindah milik.
- Kos carian hak milik.
- Fi pendaftaran dan disbursement guaman.
- Kos consent jika berkaitan.
- Pelarasan cukai tanah, cukai taksiran dan caj penyelenggaraan mengikut SPA.
- Kos pembaikan atau pengubahsuaian selepas menerima rumah.
Contoh Anggaran Duti Setem Pindah Milik
Berikut ialah pengiraan berdasarkan kadar biasa bagi pembeli warganegara Malaysia, tanpa mengambil kira pengecualian atau remisi.
| Harga / Nilai Hartanah | Anggaran Duti Setem |
|---|---|
| RM300,000 | RM5,000 |
| RM500,000 | RM9,000 |
| RM750,000 | RM16,500 |
| RM1,000,000 | RM24,000 |
Duti setem biasanya dikira berdasarkan harga balasan atau nilai pasaran yang ditentukan untuk tujuan percukaian, yang mana lebih tinggi.
Kadar dan kelayakan pengecualian hendaklah disahkan dengan peguam atau LHDN mengikut peraturan yang berkuat kuasa pada tarikh transaksi.
11. Risiko yang Perlu Dielakkan oleh Cash Buyer
Walaupun mempunyai wang yang mencukupi, pembeli CASH masih terdedah kepada risiko jika tidak membuat semakan yang betul.
- Membayar Wang Terus kepada Penjual Tanpa Perlindungan Dokumen
Elakkan menyerahkan jumlah besar terus kepada penjual tanpa arahan guaman dan perjanjian yang jelas.
- Tidak Menyemak Status Hak Milik
Rumah mungkin mempunyai sekatan, gadaian, kaveat atau masalah dokumentasi yang menjejaskan pindah milik.
- Menganggap CASH Bermaksud Terus Dapat Kunci
Serahan kunci tetap tertakluk kepada penyempurnaan dan syarat SPA.
- Tidak Menyediakan Kos Tambahan
Pembeli mungkin mempunyai wang untuk harga rumah tetapi tidak menyediakan peruntukan bagi duti setem, guaman dan kos berkaitan.
- Tidak Memeriksa Keadaan Rumah
Pembelian subsale lazimnya melibatkan hartanah sedia ada. Pemeriksaan sebelum membeli sangat penting bagi mengelakkan kos pembaikan yang tidak dijangka.
- Tidak Memastikan Kesediaan Dana
Dana yang masih terikat dalam pelaburan, aset atau transaksi lain mungkin tidak dapat dikeluarkan tepat pada masa yang diperlukan.
12. Rumusan: Adakah Membeli Rumah Secara CASH Lebih Baik?
Membeli rumah subsale secara CASH mempunyai kelebihan dari segi komitmen kewangan, kos pembiayaan dan potensi kelancaran transaksi.
Namun, pembeli perlu menilai sama ada menggunakan sejumlah besar wang tunai untuk membeli hartanah merupakan keputusan yang sesuai dengan kedudukan kewangan mereka.
Pembeli juga perlu mengekalkan dana kecemasan dan mengambil kira kos pemilikan selepas pembelian.
Pembeli CASH yang benar-benar bersedia bukan sekadar mempunyai wang, tetapi memahami status rumah, kos transaksi, jadual pembayaran dan proses perundangan yang terlibat.
13. Mencari Rumah Subsale untuk Dibeli Secara CASH?
Hartaa membantu pembeli mendapatkan maklumat hartanah subsale, menyemak kesesuaian rumah, mengatur viewing, berunding dengan penjual serta menyelaraskan urusan bersama pihak berkaitan sehingga proses jual beli selesai.
Kami memberi tumpuan kepada kawasan Seremban, Seremban 2, Senawang, Bandar Sri Sendayan, Nilai, Port Dickson dan kawasan sekitar Negeri Sembilan.
Untuk pertanyaan rumah subsale dan urusan viewing:
Shima Hasim | REN13328
WhatsApp: 013-236 3241
Website: https://hartaa.com
Nota: Artikel ini ialah panduan umum dan bukan nasihat guaman atau kewangan. Syarat transaksi, dokumen, kadar fi dan duti setem perlu disahkan dengan peguam yang mengendalikan pembelian.